


Construir estabilidad cuando el contrato no la da: vida personal, finanzas y decisiones médicas
Hay una asimetría que nadie te explica al terminar la residencia: las decisiones que estructuran una vida duran veinte o treinta años, y tu nombramiento dura seis meses. Una hipoteca dura décadas. Un alquiler te ata un año. Un hijo no se renueva por trimestres. Tu contrato, en cambio, puede acabarse con un correo.
La respuesta habitual a esto es psicológica: aprender a tolerar la incertidumbre. Ayuda, pero no basta: la inseguridad laboral prolongada tiene efectos medidos sobre la salud mental, y no se resuelve solo con actitud.1
Este artículo va de lo contrario: de construir estabilidad por diseño, cuando el contrato no la trae de fábrica.
Lo que se decide cuando no sabes dónde estarás en un año
Pregunta a cualquier médico con tres nombramientos encadenados qué le ha costado la temporalidad y casi nunca empieza por el dinero. Empieza por otra cosa: por lo que ha ido dejando para más adelante.
La casa que no se compra «hasta que salga la plaza». El hijo que se pospone «hasta ver dónde acabo». El máster que no se empieza porque igual el año que viene estás en otra provincia. La conversación con tu pareja que se aplaza porque no tienes nada firme que ofrecer.
Ninguna de esas decisiones se toma nunca. Se van dejando. Y aplazar sin fecha es también una forma de decidir, solo que sin enterarte y sin poder revisarlo.
Aquí está el reencuadre que sostiene todo lo demás: no hace falta tener plaza para tener suelo. Hace falta saber cuál es tu suelo y dimensionar la vida contra él. Eso se puede hacer hoy, con el contrato que tengas.
Cuatro cosas que sí puedes fijar
Tu contrato es lo único de esta lista que no controlas. Estas cuatro sí:
Un suelo económico. La parte de tu sueldo que cobras aunque no hagas ni una guardia.
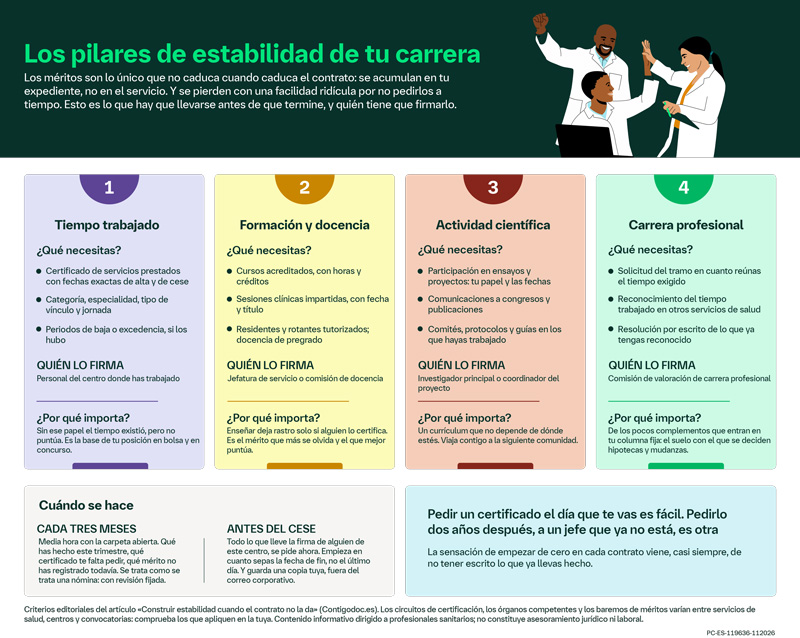
Una carrera que viaje contigo. Méritos, formación y publicaciones se acumulan en ti, no en el servicio. Siguen valiendo cuando el nombramiento termina.
Un acuerdo de conciliación con fecha de revisión. No indefinido: revisable. Es lo que impide que lo provisional se vuelva permanente sin que nadie lo haya decidido.
Una red profesional fuera de tu servicio. La gente que te avisa de una plaza, de un proyecto o de una convocatoria casi nunca es la que ves cada día.
Las cuatro se construyen igual: se escriben, se dimensionan y se ponen fecha de revisión. Lo que va a continuación es cómo.
El suelo: separa la nómina en dos
Casi todos decidimos mirando una sola cifra, la que llega a la cuenta. Es el error de origen, porque esa cifra tiene dos naturalezas y solo una es tuya de verdad.
El sueldo base de un facultativo ronda los 1.254 euros brutos al mes; todo lo que hay por encima son complementos —destino, específico, carrera, productividad y, sobre todo, atención continuada—.2 Dicho de otro modo: la parte de tu sueldo que no depende de que sigas haciendo guardias es mucho más pequeña de lo que parece.
Así que haz dos columnas.
En la fija va el sueldo base, el complemento de destino, el específico, la carrera profesional y los trienios. Es tu suelo, y es la cifra con la que se decide.
En la variable van las guardias, la atención continuada, la productividad, las peonadas y la actividad privada. Es tu techo, y es la cifra con la que se ahorra y se amortiza.
La regla cabe en una línea: compromisos a largo plazo contra la columna fija; objetivos y colchón contra la variable.
Y conviene saber por qué. La columna variable puede encogerse sin que tú hagas nada: cambia la plantilla, cambia el cuadrante, cambia la norma que regula las horas de guardia. Tu esfuerzo no la controla del todo. La fija, sí.
Qué logras con esto: dejar de discutir contigo mismo cada mes sobre si «este año» ha ido bien. Tienes una cifra que no se mueve, y con ella se decide sin ansiedad.
Lo que valora el banco al estudiar una hipoteca
Conviene abandonar el mito. La entidad está obligada por ley a evaluar tu solvencia mirando, entre otras cosas, los ingresos previsibles durante toda la vida del préstamo.3 No los del último año: los de los próximos treinta.
Un ingreso por guardias es difícil de defender a treinta años, porque depende de que sigas siendo apto, disponible y necesario para hacerlas.
La consecuencia práctica te da margen: dimensiona la operación para que salga sin contar las guardias, aunque sea más pequeña, y deja estas como margen de seguridad y no como pilar. Ve a la entidad con la nómina ya separada en dos columnas y una previsión de gastos fijos, no con una media anual.
Los méritos son lo único que no caduca cuando caduca el contrato
Es la parte que más estabilidad produce a cinco años, y conviene cuidarla desde el primer nombramiento.
Cada nombramiento temporal deja algo detrás: tiempo trabajado que puntúa en bolsa, tramos de carrera profesional, formación acreditada, sesiones impartidas, participación en un ensayo, un caso publicado. Todo eso se acumula en tu expediente, no en el servicio. Y cuenta de verdad cuando lo registras a tiempo.
Así que trátalo como se trata una nómina: revisión trimestral, media hora, con la carpeta abierta. Qué has hecho estos tres meses, qué certificado te falta pedir, qué mérito no has registrado todavía. Pedir un certificado el día que te vas es fácil; pedirlo dos años después, a un jefe que ya no está, es otra cosa.
Qué logras con esto: que un contrato de seis meses deje de ser un paréntesis y pase a ser un tramo. La sensación de estar empezando de cero cada vez viene, casi siempre, de no tener escrito lo que ya llevas hecho.
Una red profesional más allá de tu servicio
Piensa en cómo te enteraste de tu último contrato. Casi siempre fue por alguien: una adjunta con la que rotaste, un compañero de congreso, el tutor que te llamó cuando se abrió la bolsa. Esa red no depende de tu nombramiento y viaja contigo, igual que los méritos.
No hace falta forzar contactos. Basta con no perder a la gente cuando cambias de centro: un mensaje al irte, una sesión compartida en la sociedad científica, un café cuando coincidís en un curso.
Qué logras con esto: enterarte a tiempo de las convocatorias, los proyectos y las sustituciones que se mueven en tu especialidad, y tener con quién contrastar una decisión antes de tomarla.
Las decisiones personales no se aplazan: se dimensionan
Esperar a tener plaza para decidir es razonable. Nadie firma treinta años de hipoteca con un nombramiento de seis meses y duerme bien. El motivo es legítimo y conviene decirlo antes que nada.
Lo que ayuda es no esperar sin fecha. Ponerle fecha a la espera hace que sigas decidiendo tú, en lugar de que el tiempo decida por ti.
La alternativa es dimensionar. Cada decisión personal se mide contra tu suelo, no contra tu mejor año, y se le pone un día en el calendario para volver a mirarla. Lo mismo vale para el reparto en casa: guardias, recogidas, quién se mueve si sale una plaza lejos. Escribidlo y ponedle fecha de revisión, aunque sea a tres meses.
| Decisión | Horizonte | Con qué se decide | Qué logras al tenerlo escrito |
|---|---|---|---|
| Alquiler | 1-5 años | Columna fija | Poder cambiar de ciudad sin que sea una ruina |
| Hipoteca | 20-30 años | Columna fija, con margen | Dormir el mes que no hay guardias |
| Hijos y conciliación | Décadas | Columna fija más red de apoyo real | Dejar de posponer una decisión que no depende del contrato |
| Cambio de comunidad | Medio plazo | Columna fija local frente al coste de la vivienda allí | Comparar lo comparable, no dos totales |
| Formación o proyecto propio | 1-3 años | Columna variable | Que el esfuerzo extra construya algo tuyo |
| Amortizar deuda | Variable | Columna variable | Bajar el suelo que necesitas cada mes |
Cómo decidir, en orden
1
Uno. Calcula el colchón sobre gastos, no sobre ingresos. La referencia habitual son de tres a seis meses de gastos básicos, y tener ingresos irregulares es justamente uno de los motivos para ajustarla al alza.4 Con contrato temporal y peso alto de guardias, ponte en la parte alta del rango.
2
Dos. Que el compromiso quepa en la columna fija. Hipoteca, alquiler, colegio, coche: todo lo que se paga sí o sí tiene que caber en lo que cobras aunque no hagas ninguna guardia durante seis meses. Si no cabe, no es falta de disciplina. Es un compromiso mal dimensionado.
3
Tres. Dale destino automático a lo variable. Asigna cada euro variable antes de cobrarlo: primero el colchón hasta completarlo, después amortización o inversión, después gasto libre. Así lo variable construye algo tuyo, en lugar de convertirse en un nivel de vida que luego no baja cuando bajan las guardias.
4
Cuatro. Y trata la temporalidad como un dato, no como un fracaso personal. Cerca de la mitad del personal del sector sanitario público tiene vínculo temporal.5 No es una anomalía tuya. Lo tuyo es qué construyes encima.
Preguntas frecuentes
¿Cuentan las guardias para pedir una hipoteca?
La entidad debe valorar los ingresos presentes y los previsibles durante toda la vida del préstamo, y cada una aplica sus propios criterios.3 Como norma de prudencia personal: dimensiona la cuota contra tu retribución fija y deja las guardias como margen.
¿Cuánto colchón necesito con un contrato eventual?
De tres a seis meses de gastos básicos, ajustando al alza si los ingresos son irregulares.4 Calcúlalo sobre los gastos reales de un mes normal, no sobre tu sueldo.
¿Puedo reclamar algo si encadeno nombramientos temporales durante años?
La ley que regula la reducción de la temporalidad en el empleo público limita la permanencia en plaza vacante y prevé una compensación económica cuando se incumplen esos plazos.6 Cómo se aplica a tu caso concreto es una cuestión jurídica: consúltalo con la asesoría de tu colegio o de tu sindicato.
Lo esencial
La estabilidad puede venir de tu estructura, y la estructura no espera a la plaza.
Un suelo económico con el que decidir. Unos méritos registrados y una red que viajen contigo. Unas decisiones personales dimensionadas y con fecha de revisión, en lugar de aplazadas sin fecha.
Y una prueba de realidad para saber si tu vida está bien dimensionada: si mañana dejaras de hacer guardias durante seis meses, ¿qué compromiso se cae primero? Ese es el que hay que revisar. Casi nunca es el que más te preocupa.
Contenido informativo dirigido a profesionales sanitarios. No constituye asesoramiento financiero, fiscal ni jurídico. Las condiciones retributivas, el régimen de personal estatutario y los criterios de concesión de financiación dependen de la normativa aplicable, de cada servicio de salud y de cada entidad financiera. Consulta con tu unidad de personal, tu asesoría profesional o el servicio jurídico de tu colegio o sindicato antes de tomar decisiones.
Referencias
- Rönnblad T, Grönholm E, Jonsson J, et al. Precarious employment and mental health: a systematic review and meta-analysis of longitudinal studies. Scand J Work Environ Health. 2019;45(5):429-443. DOI: 10.5271/sjweh.3797. PMID: 31165899.
- Centro de Estudios del Sindicato Médico de Granada. Análisis de retribuciones médicas en el Sistema Nacional de Salud, datos de 2023, en colaboración con la Confederación Estatal de Sindicatos Médicos (CESM).
- Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario. BOE-A-2019-3814. Art. 11.
- Plan de Educación Financiera (CNMV, Banco de España y Ministerio de Asuntos Económicos y Transformación Digital). Finanzas para todos: fondo de emergencia, cuantía recomendada y factores de ajuste.
- Central Sindical Independiente y de Funcionarios (CSIF). Cálculos sobre datos del Ministerio de Función Pública relativos a personal temporal en el sector sanitario público, difundidos en 2025.
- Ley 20/2021, de 28 de diciembre, de medidas urgentes para la reducción de la temporalidad en el empleo público. BOE-A-2021-21651. Arts. 1 y 2.
PC-ES-119671-112026